Dégât des eaux : les réflexes après le sinistre
Décrire la chronologie utile, de la coupure d'eau à la déclaration, pour éviter que le dossier soit rejeté.
6 min de lecture
4,6sur 5750 votes
- 8Klecteurs
- 34en ce moment
- 282partages
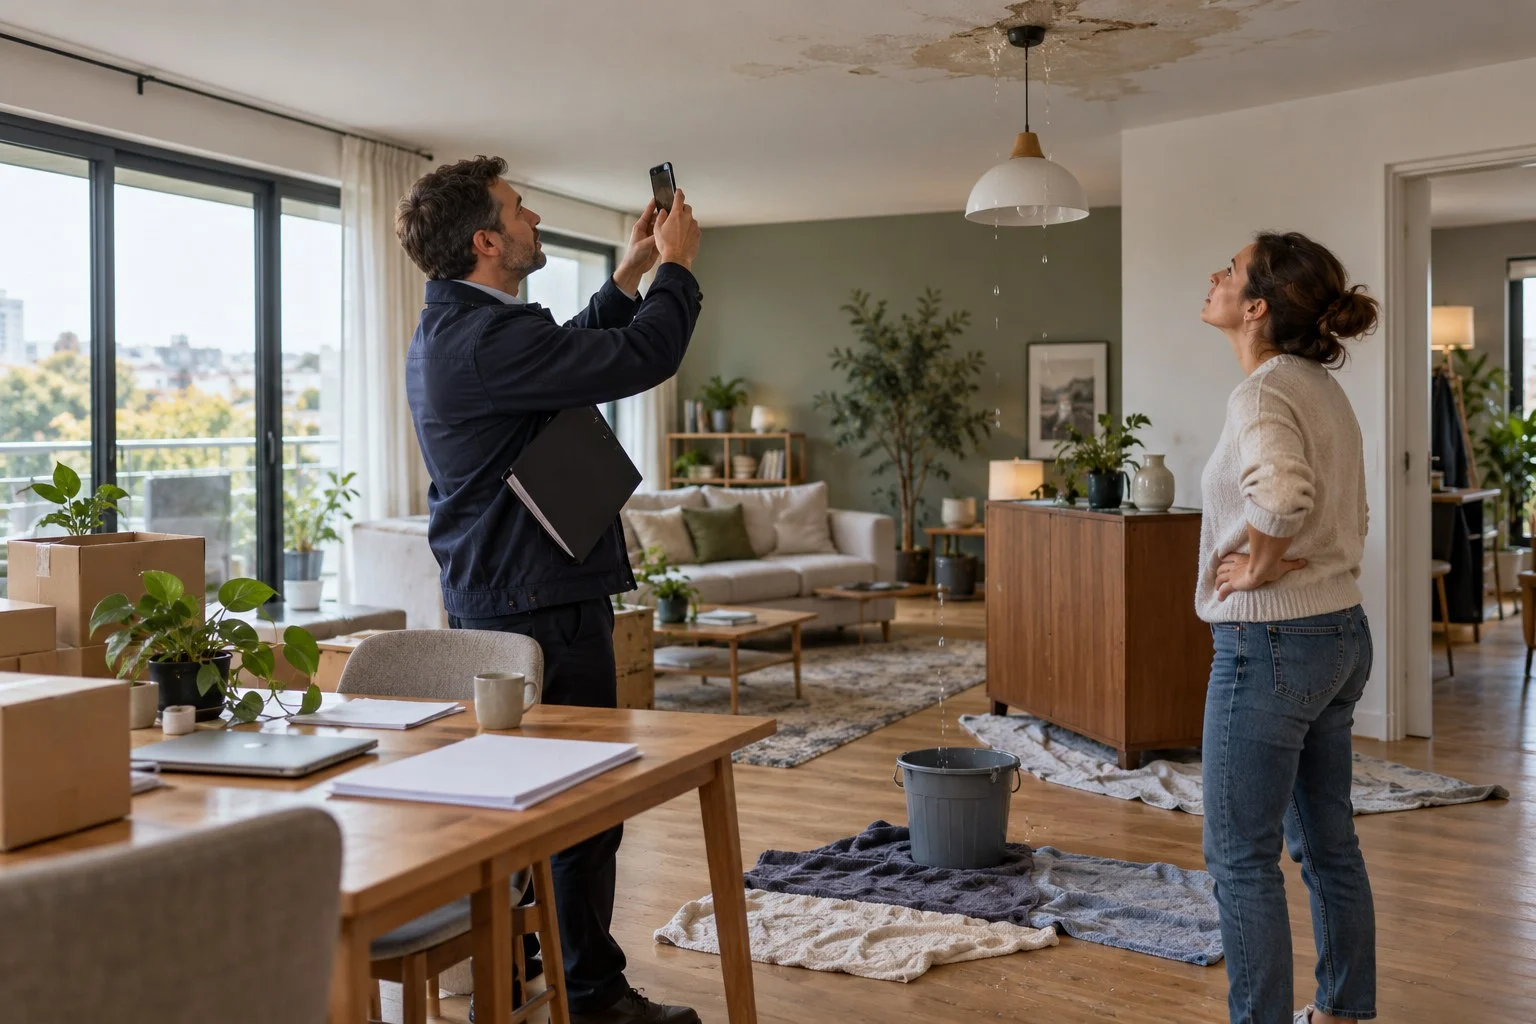
Une fuite, un plafond qui se tache ou un sol couvert d’eau impose d’agir dans un ordre simple : protéger les personnes, arrêter ou contenir l’eau si cela peut être fait sans danger, puis conserver des preuves avant de prévenir l’assurance. Après un dégât des eaux, ne vous précipitez pas dans des réparations définitives qui feraient disparaître les dommages. Prenez des photos, notez ce qui s’est passé et gardez les objets ou matériaux abîmés lorsque cela est possible.
À faire tout de suite : éloignez-vous de toute zone électrique humide, coupez l’arrivée d’eau si vous pouvez identifier le robinet concerné, épongez sans prendre de risque et photographiez l’origine apparente ainsi que les dommages. Prévenez ensuite votre assureur rapidement : en assurance habitation, la déclaration intervient habituellement dans les 5 jours ouvrés suivant la connaissance du sinistre, sous réserve des règles de votre contrat.
Dégât des eaux : les réflexes après le sinistre, dans quel ordre agir ?
Commencez par la sécurité. Si l’eau atteint une prise, un appareil branché, un tableau électrique ou une zone dont vous ne pouvez pas évaluer le risque, ne touchez à rien. Éloignez les personnes, empêchez l’accès à la pièce si nécessaire et sollicitez une aide adaptée. La coupure du disjoncteur général peut être envisagée lorsque l’humidité se situe près d’une installation électrique, à condition de pouvoir le faire sans s’exposer.
Ensuite, cherchez à limiter la propagation. Fermez le robinet d’arrêt du logement ou celui de l’équipement en cause si vous l’avez identifié. Placez des récipients sous un écoulement, déplacez les objets récupérables et protégez les surfaces encore sèches. N’essayez pas de démonter une installation ou d’intervenir sur une canalisation si cela risque d’aggraver la fuite.
Une fois la situation stabilisée, observez sans tirer de conclusions hâtives. Une auréole peut venir d’une canalisation, d’un appareil, d’une infiltration ou d’un logement voisin. Décrivez seulement ce que vous constatez : lieu, heure approximative de découverte, zones touchées, écoulement visible et mesures prises.
Conserver les éléments utiles sans bloquer les mesures d’urgence
Les photographies sont particulièrement utiles lorsqu’elles montrent l’ensemble de la pièce, puis les détails : mur, plafond, sol, mobilier, appareil concerné et éventuelle source de fuite. Prenez-les avant le nettoyage important, puis à nouveau après l’épongeage ou la mise en sécurité. Une courte vidéo peut compléter le dossier si elle montre un écoulement ou l’étendue des dégâts.
Gardez également les factures disponibles pour les biens détériorés, les devis et les justificatifs de toute intervention urgente. Si un plombier intervient pour stopper une fuite, demandez un document qui indique la nature de son intervention. Il ne s’agit pas de transformer votre logement en scène figée : les actions nécessaires pour éviter une aggravation restent prioritaires. En revanche, évitez de jeter trop vite les biens endommagés ou de refaire entièrement une zone touchée avant d’avoir échangé avec l’assureur.
| Élément à réunir | Utilité pour le dossier |
|---|---|
| Photos des pièces et des dommages | Montrer l’état des lieux au moment de la découverte |
| Date et circonstances observées | Présenter un récit clair du sinistre |
| Factures, devis et tickets | Documenter les biens et les frais engagés |
| Coordonnées des personnes concernées | Faciliter les échanges en cas de voisin ou de copropriété |
Déclarer le dégât des eaux à son assurance habitation
Contactez votre assureur dès que les premières mesures de sécurité sont prises. La déclaration peut généralement être préparée avec vos coordonnées, votre numéro de contrat, la date de découverte, une description factuelle des dommages et les coordonnées des personnes éventuellement touchées. Selon les informations officielles disponibles en 2025, le délai de déclaration d’un dégât des eaux est de 5 jours ouvrés à compter du moment où vous avez connaissance du sinistre. Votre contrat peut préciser les modalités pratiques à suivre.
Restez précis et sobre dans votre déclaration. Indiquez ce que vous savez, distinguez les faits de vos suppositions et signalez les dommages qui vous paraissent visibles. Si certains éléments apparaissent plus tard, comme un revêtement qui se déforme après séchage, conservez-en la trace et informez l’assureur.
La garantie applicable, une éventuelle franchise et les modalités d’indemnisation dépendent du contrat souscrit. L’assurance habitation ne prend pas systématiquement en charge tous les frais liés à l’origine de la fuite ou tous les biens présents dans le logement. Relire les conditions de votre contrat permet de mieux comprendre les garanties mobilisables.
Voisin, location ou copropriété : prévenir les bonnes personnes
Lorsque l’eau semble venir d’un autre logement, informez rapidement l’occupant concerné si vous pouvez le joindre. En copropriété, le syndic doit aussi être prévenu lorsqu’une partie commune ou une canalisation collective peut être en cause. Cette information permet d’organiser une recherche d’origine et de protéger les autres logements.
À lire aussi
Locataire, prévenez également votre bailleur ou l’agence qui gère le logement. Propriétaire bailleur, échangez avec votre locataire afin de connaître l’ampleur des dommages et les mesures déjà prises. Chaque partie peut avoir une déclaration à effectuer auprès de son propre assureur selon la situation. Le fait de prévenir les interlocuteurs utiles ne désigne pas à lui seul un responsable : l’origine de la fuite et les garanties seront examinées ensuite.
Si plusieurs logements sont touchés, un constat amiable peut aider à réunir les informations essentielles. Il est utile lorsque les parties peuvent renseigner les circonstances connues, mais il ne remplace pas la déclaration auprès de l’assurance.
Réparer l’urgence, puis organiser le séchage du logement
Une fuite active doit être traitée rapidement pour éviter que les dégâts ne s’étendent. Faites intervenir un professionnel lorsque l’origine dépasse une vérification simple ou qu’une canalisation, un chauffe-eau ou un équipement présente un risque. Conservez son devis et sa facture.
Après l’arrêt de l’écoulement, aérez les pièces si les conditions le permettent et retirez l’eau stagnante de façon prudente. Les matériaux humides peuvent continuer à se dégrader pendant plusieurs jours. Surveillez l’apparition de cloques, d’odeurs inhabituelles, de parquet déformé ou de traces qui s’étendent. Signalez ces évolutions dans votre dossier au lieu de les masquer.
Avant des travaux de remise en état importants, demandez les instructions de l’assureur. Cette précaution facilite l’évaluation des dommages et évite les incompréhensions sur les dépenses engagées. En revanche, une protection provisoire ou une réparation indispensable pour empêcher l’eau de continuer à couler ne doit pas attendre si la situation l’exige.
Dois-je faire des photos même si la fuite est déjà arrêtée ?
Oui. Photographiez les zones touchées, les traces visibles et les objets abîmés, même si l’écoulement a cessé. Ces images complètent votre description et permettent de suivre l’évolution des dommages.
Que mentionner dans la déclaration à l’assurance ?
Indiquez votre identité, les références du contrat, la date de découverte, les circonstances connues, les zones endommagées, les personnes concernées et les premières mesures prises. Ajoutez les justificatifs disponibles sans attendre d’avoir réuni chaque document.
Peut-on nettoyer avant le passage d’un expert ?
Vous pouvez prendre les mesures nécessaires pour sécuriser et assainir le logement. Gardez toutefois des photos détaillées avant le nettoyage important, conservez les éléments abîmés quand cela est possible et demandez les consignes de l’assureur avant une remise en état complète.
Le locataire doit-il avertir son propriétaire après une fuite ?
Oui, il est prudent de l’informer rapidement, en particulier si le logement, un équipement fixe ou d’autres occupants sont affectés. Le locataire doit aussi suivre les démarches prévues par son propre contrat d’assurance.
Pour continuer, consultez les délais pour déclarer un sinistre habitation.
L’auteur
Analyste de contrats d’assurance habitation
Mon terrain sur ce site : Multirisque habitation, exclusions et sinistres.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5750 votes
Commentaires
Soyez le premier à réagir.