Cambriolage : ce que rembourse vraiment votre contrat
Détailler les garanties vol réellement mobilisables, les plafonds et les justificatifs à fournir pour être indemnisé sans mauvaise surprise.
6 min de lecture
4,8sur 5310 votes
- 2,6Klecteurs
- 13en ce moment
- 53partages
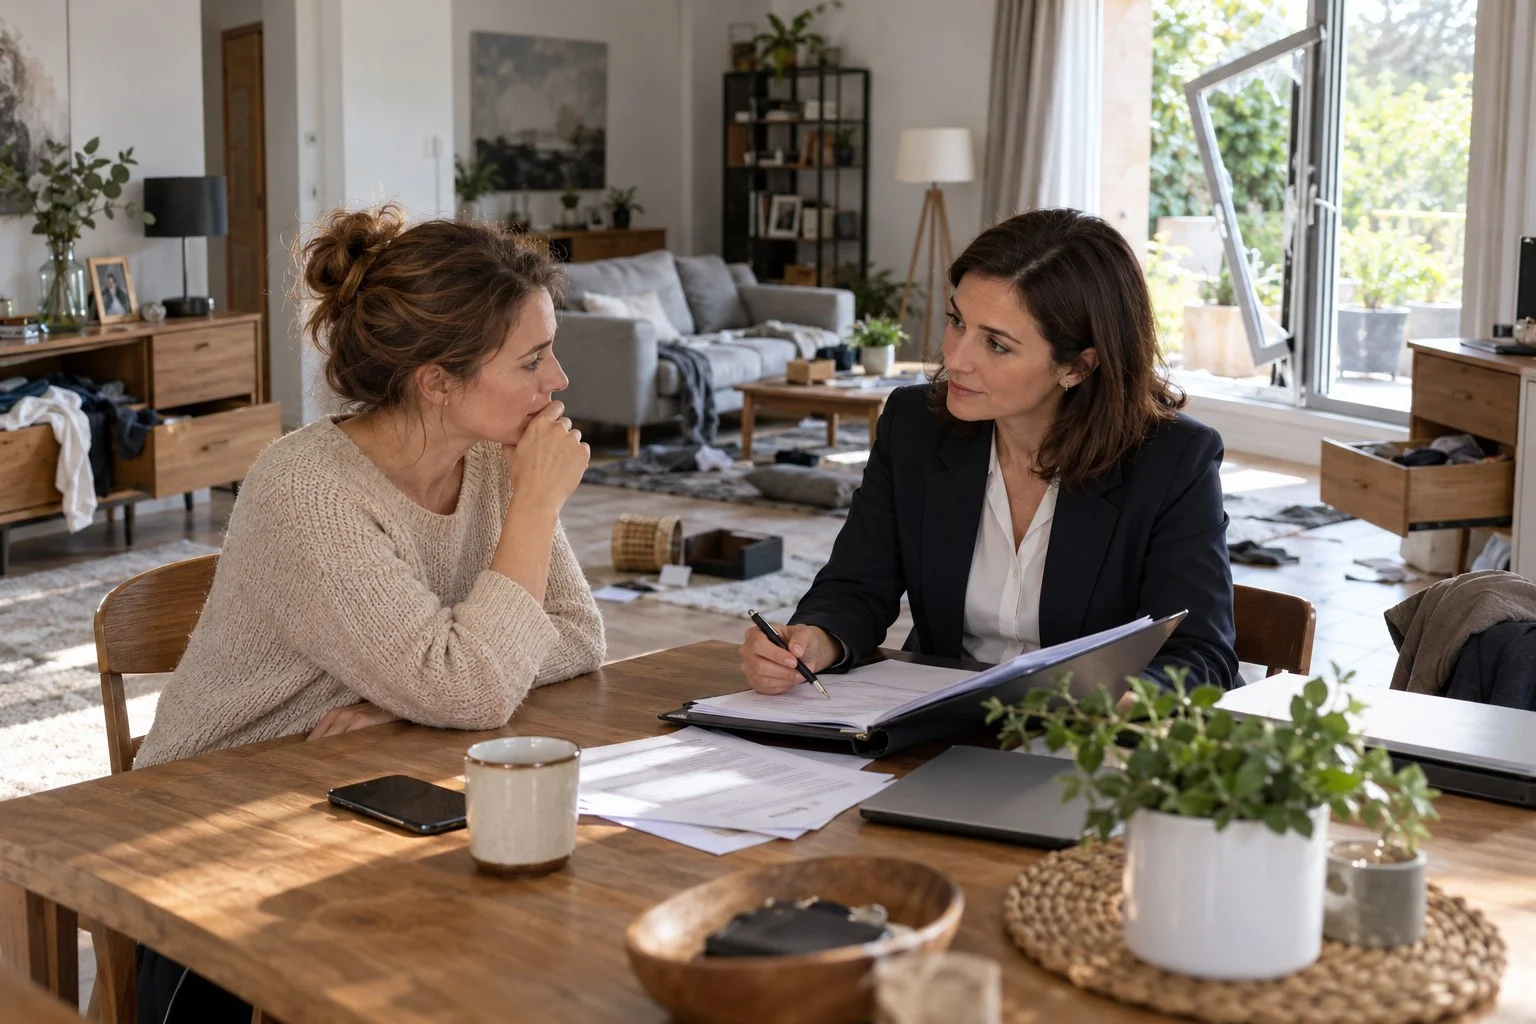
Après un cambriolage, votre assurance habitation peut prendre en charge les objets volés et les dégâts causés par l’effraction, comme une serrure forcée, une porte abîmée ou une fenêtre cassée. Mais l’indemnisation n’est pas forcément totale : elle repose sur les garanties souscrites, les plafonds prévus, la franchise, les exclusions et surtout votre capacité à prouver l’existence et la valeur des biens déclarés. Le bon réflexe consiste à sécuriser le logement, déposer plainte, conserver les traces du sinistre et prévenir rapidement l’assureur.
En cas de cambriolage, le contrat peut indemniser les biens dérobés et les dommages matériels liés à l’effraction. Le montant final tient compte des garanties choisies, de la vétusté éventuelle, des plafonds, de la franchise et des justificatifs disponibles.
Cambriolage : ce que rembourse vraiment votre contrat selon les garanties prévues
La garantie vol n’est pas toujours incluse de façon identique d’un contrat à l’autre. Elle peut protéger le contenu du logement, certains équipements et les détériorations commises pour entrer ou sortir. Le contrat précise les circonstances admises, les biens couverts et les limites applicables.
Les dégâts visibles sont souvent les plus simples à identifier : serrure endommagée, porte fracturée, volet forcé, vitre brisée ou meuble détérioré pendant les recherches. Leur réparation peut entrer dans la prise en charge si l’événement correspond aux conditions de la garantie. Il est utile de photographier chaque dommage avant tout nettoyage ou remplacement, sauf nécessité de sécurité immédiate.
Pour les objets disparus, l’assureur examine généralement leur présence dans le logement et leur valeur. Une facture est particulièrement utile, mais elle n’est pas le seul élément susceptible d’étayer un dossier. Des photographies, certificats, relevés de garantie, notices, emballages, échanges avec un vendeur ou inventaires datés peuvent aussi aider à reconstituer une situation cohérente.
Biens volés et dommages d’effraction : deux postes à distinguer dans le dossier
Regrouper tous les préjudices dans une seule liste imprécise risque de compliquer l’instruction. Mieux vaut séparer les objets manquants des réparations nécessaires dans le logement. Cette méthode rend la déclaration plus lisible et permet de vérifier les garanties concernées sans confusion.
| Élément déclaré | Ce qu’il faut documenter | Point à vérifier dans le contrat |
|---|---|---|
| Objets volés | Description, marque, date d’achat estimée, preuve disponible | Plafond de la garantie et mode d’évaluation |
| Bijoux, objets précieux, collections | Photos, certificats, factures, expertise si elle existe | Limite particulière ou déclaration spécifique |
| Porte, serrure, fenêtre, volet | Photos des dégâts, devis ou facture de mise en sécurité | Garantie des détériorations après effraction |
| Équipements du logement | Référence, preuve d’achat, photographies antérieures | Statut du bien et éventuelle vétusté |
Cette distinction est également utile lorsqu’un professionnel intervient en urgence. Gardez le devis, la facture et, si possible, une photo prise avant l’intervention. La mise en sécurité du logement ne doit pas attendre, mais conserver une trace des dommages évite de perdre des éléments importants.
Plafonds, franchise et vétusté : pourquoi le montant versé peut différer de la perte subie
Le montant indemnisé n’est pas nécessairement le prix payé à l’origine, ni le coût d’achat d’un article neuf aujourd’hui. Le contrat peut prévoir une évaluation tenant compte de l’âge, de l’état ou d’un plafond par catégorie de biens. Certains contrats proposent des options plus protectrices pour certains objets, tandis que d’autres encadrent strictement le montant versé.
La franchise est la part qui peut rester à votre charge après le sinistre. Elle doit être identifiée avant de tirer une conclusion sur le remboursement attendu. Les plafonds peuvent aussi s’appliquer à l’ensemble du mobilier ou à une famille particulière de biens, notamment les objets de valeur.
Le mot important est donc précision. Relisez les conditions particulières, les garanties et les éventuelles annexes, puis comparez-les à votre liste de pertes. Si une formulation semble ambiguë, demandez à l’assureur une explication écrite sur la garantie concernée et sur les pièces attendues.
Preuves de propriété : préparer un inventaire qui résiste après l’effraction
Après le choc, il est difficile de se souvenir de tout ce qui se trouvait dans une pièce. Un inventaire préparé avant un sinistre facilite nettement les démarches. Il ne doit pas être sophistiqué : une liste par pièce, accompagnée de photos et de copies de justificatifs, constitue déjà une base utile.
- Photographiez les pièces, les meubles et les objets importants dans leur environnement.
- Conservez les factures, certificats et documents de garantie dans un espace distinct du logement.
- Notez les références, numéros de série et caractéristiques des équipements coûteux.
- Mettez à jour votre inventaire après un achat important, un déménagement ou une rénovation.
- Gardez une copie de votre contrat et des options souscrites à portée de main.
Le dépôt de plainte est aussi une pièce centrale du dossier. Il formalise les circonstances déclarées et la liste des biens identifiés au moment des faits. Si vous découvrez ensuite un élément manquant, signalez-le avec prudence et joignez les justificatifs disponibles plutôt que de compléter une liste au hasard.
À lire aussi
Les démarches après un cambriolage pour préserver vos droits à indemnisation
Commencez par protéger les occupants et éviter une aggravation des dégâts. Ne touchez pas inutilement aux lieux si les autorités doivent encore intervenir. Prenez ensuite des photos générales et détaillées, y compris des accès endommagés, des traces d’effraction et des pièces concernées.
Déposez plainte, puis contactez votre assureur dans le délai prévu au contrat. Une déclaration tardive ou incomplète peut rendre le dossier plus difficile à traiter. Indiquez les circonstances connues, les dommages visibles et les biens manquants identifiés à ce stade. Il vaut mieux signaler clairement qu’une vérification est en cours que présenter une estimation hasardeuse.
Avant de remplacer un bien ou de lancer des réparations importantes, demandez la marche à suivre. Une mesure d’urgence pour fermer ou sécuriser le logement est souvent nécessaire, mais les travaux plus larges peuvent nécessiter des éléments complémentaires. Conservez chaque échange, chaque devis et chaque facture dans un même dossier.
Les exclusions et obligations qui peuvent réduire la prise en charge
Un refus ou une réduction d’indemnisation peut provenir d’une exclusion, d’une condition de protection du logement ou d’un manque de justificatifs. Les contrats peuvent notamment encadrer les circonstances du vol, les absences prolongées, les dépendances, les objets de valeur ou les mesures de fermeture exigées.
Il ne faut pas présumer qu’une situation sera automatiquement exclue. Relisez plutôt la clause applicable avec attention. Si l’assureur vous oppose une condition, demandez quel passage précis du contrat est invoqué et conservez cette réponse. Cette démarche aide à comprendre si le désaccord porte sur l’événement, sur la preuve du bien ou sur le calcul de l’indemnité.
Après le règlement du sinistre, profitez-en pour réévaluer le niveau de protection du logement et la valeur déclarée de votre mobilier. L’objectif n’est pas de surassurer, mais d’éviter qu’un contrat ancien ne corresponde plus à votre réalité.
Quels objets l’assurance habitation peut-elle indemniser après un cambriolage ?
Les objets couverts sont ceux visés par votre garantie vol et par les conditions du contrat. Le mobilier, certains appareils et les dommages matériels peuvent être concernés, tandis que les objets de valeur ou certains équipements peuvent relever de limites spécifiques.
Faut-il une facture pour être indemnisé après un vol ?
La facture est un justificatif solide, mais d’autres éléments peuvent soutenir votre dossier, comme des photographies, un certificat, une garantie, un relevé d’achat ou une référence de produit. Plus les preuves sont précises et cohérentes, plus l’évaluation est simple.
Pourquoi l’indemnisation d’un objet volé peut-elle être inférieure à son prix neuf ?
Le contrat peut appliquer une règle d’évaluation qui tient compte de l’âge et de l’état du bien, ainsi qu’un plafond ou une franchise. Consultez les conditions applicables à votre formule pour comprendre le calcul retenu.
Peut-on faire réparer une porte forcée avant le passage de l’expert ?
La sécurisation rapide du logement est essentielle. Photographiez les dégâts, conservez le devis et la facture, puis prévenez l’assureur dès que possible afin de connaître les documents nécessaires pour la suite.
L’auteur
Courtière auprès des particuliers
Je réponds aux questions des lecteurs, surtout sur mon domaine : Assurance auto et habitation, comparaison de contrats.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5310 votes
Commentaires
Soyez le premier à réagir.