Assurance habitation : ce que couvre le contrat
Passer en revue les garanties de base d'un contrat multirisque habitation et les cas où l'assureur refuse d'intervenir.
7 min de lecture
4,6sur 5676 votes
- 6,8Klecteurs
- 10en ce moment
- 236partages
Une assurance habitation couvre généralement les dommages au logement et aux biens assurés après un sinistre, ainsi que les dommages causés à autrui au titre de la responsabilité civile. Incendie, dégât des eaux, événements climatiques, vol ou bris de glace ne sont toutefois pas garantis de façon identique selon la formule, les options, les plafonds et les exclusions prévus.
Assurance habitation : ce que couvre le contrat dépend d’abord de votre situation, locataire, propriétaire occupant, copropriétaire ou propriétaire bailleur. Un même intitulé peut cacher des niveaux de protection très différents. Le bon réflexe consiste donc à regarder la liste précise des garanties, mais aussi les conditions qui permettent réellement d’être indemnisé.
La formule multirisques habitation, souvent appelée MRH, a vocation à protéger le logement, son contenu et la responsabilité civile de l’assuré lorsqu’un événement imprévu survient. Elle ne transforme pas pour autant chaque dommage du quotidien en sinistre couvert. Les conditions particulières et générales restent les documents de référence pour connaître l’étendue de votre protection.
Assurance habitation : ce que couvre le contrat pour le logement et le mobilier
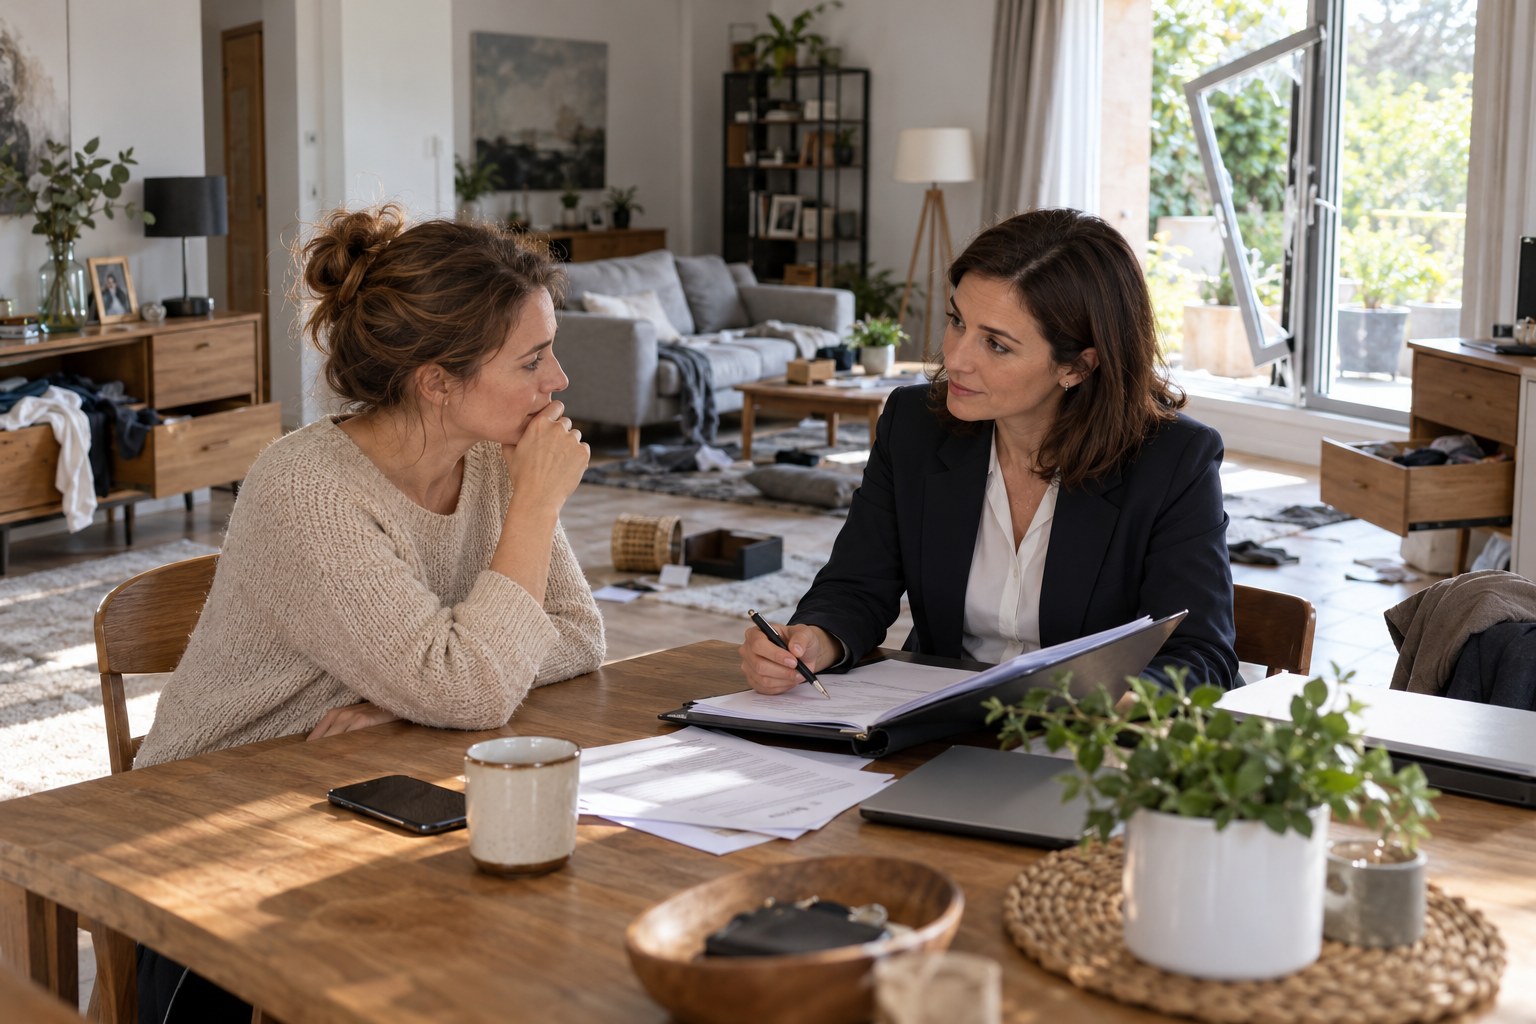
Le premier volet d’un contrat concerne les dommages matériels qui atteignent le logement assuré ou les biens qui s’y trouvent. Selon la formule souscrite, l’indemnisation peut concerner les murs, les aménagements, le mobilier et certains équipements. La qualité de l’occupant compte : un locataire assure surtout sa responsabilité envers le propriétaire, tandis qu’un propriétaire doit aussi s’intéresser à la protection du bâti.
Les événements fréquemment prévus dans une assurance multirisques habitation sont l’incendie, l’explosion, le dégât des eaux, le gel des canalisations, la tempête, les catastrophes naturelles, le cambriolage, le vandalisme et le bris de glace. Cette liste donne un repère, mais elle ne suffit pas à conclure qu’un dommage sera indemnisé. Chaque garantie définit les causes prises en charge, les biens concernés et les cas exclus.
| Garantie | Ce qu’elle peut protéger | Point à contrôler |
|---|---|---|
| Incendie et explosion | Les dommages causés au logement et aux biens déclarés | Les biens concernés et les limites d’indemnisation |
| Dégât des eaux | Les conséquences d’une fuite, d’une rupture ou d’un débordement selon le contrat | L’origine du sinistre et la prise en charge de la recherche de fuite |
| Vol et vandalisme | Les biens dérobés ou détériorés dans les circonstances prévues | Les protections du logement exigées et les justificatifs demandés |
| Bris de glace | Certains vitrages et éléments en verre désignés au contrat | La liste exacte des éléments garantis |
| Événements climatiques | Les dégâts liés notamment au vent selon les garanties souscrites | Le périmètre des dépendances et installations extérieures |
Le mobilier mérite une attention particulière. Une estimation trop basse peut réduire l’indemnisation si la valeur réelle des biens dépasse le montant déclaré. À l’inverse, déclarer des objets de valeur sans conserver les éléments permettant de les identifier peut compliquer un dossier. Factures, photographies, certificats et inventaire daté constituent des preuves utiles à conserver hors du logement ou dans un espace sécurisé.
La responsabilité civile habitation protège les dommages causés aux autres
La responsabilité civile vie privée couvre les conséquences financières de certains dommages que vous, vos enfants ou les personnes couvertes par le contrat pourriez causer à un tiers dans le cadre de la vie privée. Il peut s’agir, par exemple, d’un dommage provoqué accidentellement chez un voisin ou d’un objet qui blesse une autre personne.
Cette garantie n’a pas le même objet que la protection de vos propres biens. Elle intervient pour indemniser la victime lorsque votre responsabilité est engagée dans les limites du contrat. Elle ne couvre pas nécessairement les dommages liés à une activité professionnelle, ni les situations exclues de façon explicite. Si vous travaillez à domicile, utilisez un équipement professionnel ou recevez des clients, il est prudent de vérifier si une couverture spécifique est nécessaire.
Pour un locataire, la garantie des risques locatifs est essentielle. Elle vise les dommages causés au logement loué par un incendie, une explosion ou un dégât des eaux. Une assurance couvrant au minimum ces risques est requise pour la location d’un logement, meublé ou non meublé, sauf situations particulières prévues par la réglementation. Une extension de responsabilité civile peut compléter cette protection vis à vis des voisins et des tiers.
Les garanties souvent optionnelles qui changent la protection du foyer
Certains besoins ne sont pas toujours inclus dans le socle du contrat. Le vol, les dommages électriques, les objets précieux, les équipements extérieurs ou l’assistance peuvent être proposés en option ou à un niveau de garantie différent. Il ne faut donc pas se fier uniquement au nom commercial de la formule.
- Le vol : vérifiez les modes d’effraction admis, les mesures de fermeture demandées et les catégories de biens couvertes.
- Les objets de valeur : contrôlez s’ils doivent être déclarés séparément et si une expertise est nécessaire.
- Les dommages électriques : regardez quels appareils sont visés et si leur ancienneté influence l’indemnisation.
- Les dépendances et extérieurs : un garage, une cave, un abri, une terrasse ou du mobilier de jardin peuvent relever d’un traitement distinct.
- L’assistance : elle peut prévoir une aide pratique après un sinistre, avec des conditions d’intervention propres au contrat.
La protection juridique peut également être proposée. Son champ d’application est à lire avec soin : certains contrats la limitent aux litiges liés au logement assuré. Elle ne doit pas être confondue avec une prise en charge automatique de toute procédure ou de tous les frais engagés.
Catastrophes, attentats et événements climatiques : ce qu’il faut distinguer
Les catastrophes naturelles, les catastrophes technologiques et les attentats relèvent de mécanismes spécifiques. Les dommages concernés et les conditions d’application ne se confondent pas avec une simple garantie contre la pluie ou le vent. Il faut notamment distinguer un événement climatique prévu par le contrat d’une situation reconnue dans le cadre d’un régime de catastrophe naturelle.
À lire aussi
Un contrat qui garantit les dommages d’incendie ou d’autres dommages aux biens situés en France couvre obligatoirement les effets du vent liés aux tempêtes, ouragans et cyclones. Pour les autres événements, comme une infiltration progressive ou des dommages dus à un défaut d’entretien, la réponse dépendra du contrat et des circonstances. Décrire les faits avec précision lors de la déclaration aide à orienter le dossier vers la garantie appropriée.
Exclusions, franchises et plafonds : les trois éléments qui limitent l’indemnisation
Une garantie peut être présente dans votre contrat tout en laissant une partie du coût à votre charge. La franchise correspond à la somme qui reste supportée par l’assuré lorsque l’indemnisation est accordée. Le plafond fixe, lui, la limite maximale versée pour une garantie ou une catégorie de biens.
Les exclusions définissent les cas où l’assureur ne prend pas en charge le dommage. Elles peuvent concerner le défaut d’entretien, certains biens, certaines circonstances de vol ou l’usage du logement. Il est utile de les lire avant un incident, car leur découverte au moment du sinistre arrive trop tard pour adapter sa protection.
Regardez aussi le mode d’évaluation des biens. Le remboursement peut tenir compte de la vétusté ou prévoir, pour certains équipements, une valeur à neuf si cette garantie est incluse. Ces modalités ont un effet concret sur le budget nécessaire pour remplacer un bien endommagé.
Comment vérifier que votre assurance habitation correspond à votre situation
Commencez par relire vos conditions particulières : elles indiquent l’adresse assurée, le statut d’occupation, les personnes couvertes, les dépendances déclarées et les options retenues. Comparez ensuite ces informations avec votre situation actuelle. Un déménagement, une colocation, un achat de matériel coûteux, un aménagement extérieur ou une pièce transformée peuvent justifier une mise à jour.
Préparez une liste simple des questions à poser : quels biens sont garantis, quels montants sont prévus, quelles franchises s’appliquent, quelles preuves faut-il fournir et quels cas sont exclus ? Cette vérification donne une vision plus fiable que la seule cotisation annuelle. En cas de doute, demandez une explication écrite à votre assureur ou à votre intermédiaire avant de modifier votre contrat.
L’assurance habitation couvre-t-elle toujours le vol ?
Le vol peut être inclus dans une formule multirisques, mais son périmètre varie. Vérifiez les circonstances couvertes, les dispositifs de fermeture demandés, les plafonds applicables et les biens exclus ou soumis à une déclaration particulière.
Un dégât des eaux est-il automatiquement indemnisé ?
Un dégât des eaux peut relever de la garantie correspondante, sous réserve de l’origine du dommage et des conditions du contrat. Les exclusions, la franchise, les démarches de déclaration et les éventuelles preuves demandées doivent être examinées.
La responsabilité civile habitation protège-t-elle mes propres biens ?
La responsabilité civile vise principalement les dommages causés à d’autres personnes. Les dommages subis par votre logement ou votre mobilier relèvent des garanties de dommages aux biens prévues dans votre contrat.
Quels documents faut-il relire avant un sinistre ?
Les conditions particulières permettent de vérifier les garanties souscrites et les biens déclarés. Les conditions générales détaillent notamment les exclusions, franchises, plafonds, obligations et modalités d’indemnisation.
L’auteur
Analyste de contrats d’assurance habitation
Mon terrain sur ce site : Multirisque habitation, exclusions et sinistres.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5676 votes
Commentaires
Soyez le premier à réagir.