Assurance véhicule modifié : déclarer ou risquer le refus
Votre assurance véhicule modifié : découvrez quand déclarer vos transformations pour éviter refus, résiliation ou indemnité réduite.
9 min de lecture
4,8sur 5294 votes
- 2,4Klecteurs
- 7en ce moment
- 71partages
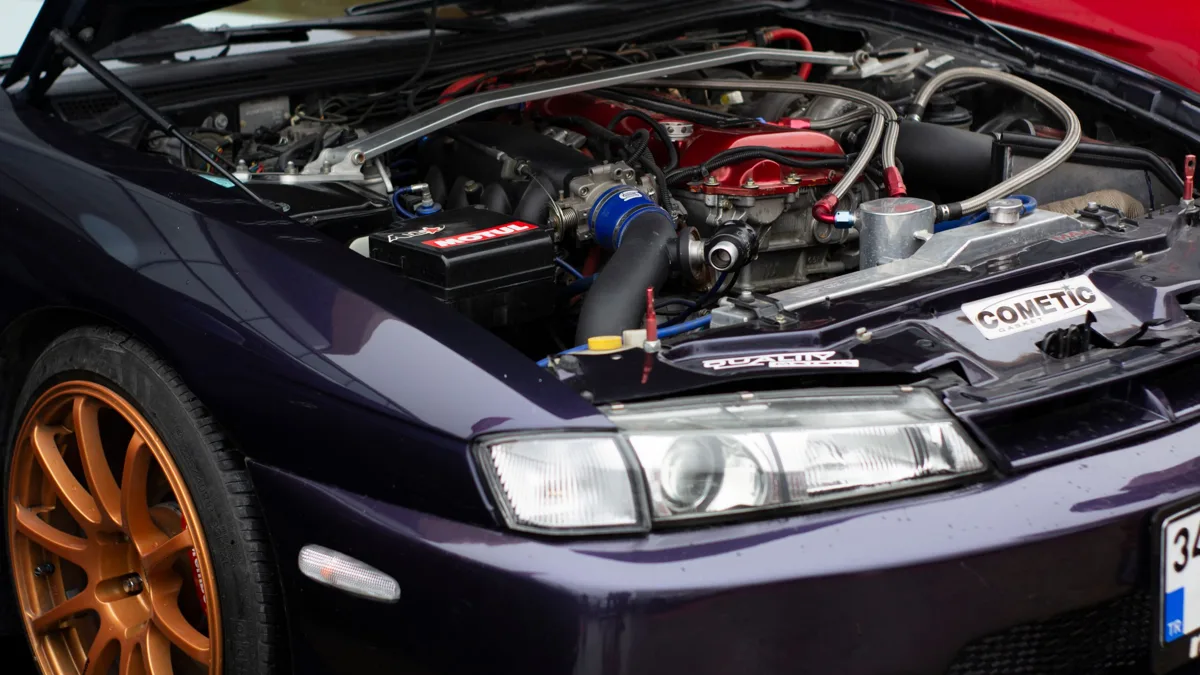
Un contrat d’assurance auto est calculé sur le véhicule tel que vous l’avez décrit à la souscription : modèle, motorisation, puissance, valeur, usage. Une reprogrammation moteur, des suspensions rabaissées ou un kit carrosserie changent ces données. Ils modifient aussi la probabilité d’un accident, le coût des réparations et l’intérêt du véhicule pour les voleurs. Le Code des assurances oblige l’assuré à signaler en cours de contrat toute circonstance nouvelle qui aggrave le risque. Bonne nouvelle : déclarer ne veut pas dire être refusé. Beaucoup d’assureurs acceptent les véhicules transformés moyennant une surprime. Le vrai blocage vient le plus souvent d’un véhicule qui n’est pas en règle sur le plan administratif.
Assurance véhicule modifié : les transformations que l’assureur veut connaître
L’assureur ne regarde pas seulement le moteur. Il retient tout ce qui pèse sur la fréquence ou le coût d’un sinistre auto. Les modifications concernées se rangent en cinq familles :
- Moteur et performances : reprogrammation du calculateur, boîtier additionnel, changement de turbo, admission ou échappement modifiés, changement de motorisation. Dès que la puissance augmente, le risque augmente aussi aux yeux de l’assureur.
- Châssis et liaison au sol : suspensions rabaissées, combinés filetés, élargisseurs de voie, jantes d’un autre diamètre, freinage renforcé.
- Carrosserie et aspect : kit carrosserie, aileron, covering intégral, peinture spéciale, vitres teintées.
- Équipements de valeur : système audio, écrans, sièges baquets, accessoires coûteux. Ils ne sont pas couverts automatiquement par les garanties vol ou dommages.
- Changement d’énergie ou d’usage : pose d’un boîtier E85 homologué (avec mise à jour de la carte grise), aménagement en van, passage en utilitaire.
Une règle simple aide à trancher. Si la modification change une donnée de la carte grise, ou si vous seriez gêné de la cacher à un expert après un accident, elle se déclare. Les pièces remplacées à l’identique, comme des pneus de même dimension ou un entretien courant, ne sont pas concernées. Concrètement, notez chaque transformation avec sa date, son montant et sa facture : cette liste servira de base à votre déclaration.
Déclarer une voiture reprogrammée ou modifiée : délai et avenant au contrat
L’article L113-2 du Code des assurances vous donne 15 jours à partir du moment où vous connaissez la circonstance nouvelle, c’est-à-dire en pratique dès la fin des travaux. La loi prévoit une lettre recommandée ou un envoi recommandé électronique. Beaucoup d’assureurs acceptent une déclaration par l’espace client ou par téléphone, mais gardez une trace écrite datée.
- Rassemblez les justificatifs : factures du préparateur ou du garage, certificat de conformité des pièces, carte grise mise à jour s’il y a eu homologation, photos du véhicule.
- Décrivez précisément la modification : sa nature, la puissance avant et après pour une reprogrammation, la valeur des équipements ajoutés, la date d’installation.
- Attendez la position de l’assureur : il peut garder le contrat tel quel, proposer une nouvelle cotisation ou résilier.
- Relisez l’avenant avant de le signer : ce document modifie les conditions particulières. Vérifiez les caractéristiques du véhicule, la valeur assurée, les garanties maintenues et les franchises.
- Archivez le tout : l’avenant signé et les factures vous serviront en cas d’expertise.
Les réponses possibles de l’assureur après la déclaration
L’article L113-4 encadre la suite. Si l’assureur propose une nouvelle cotisation, vous avez 30 jours pour l’accepter. Si vous la refusez ou ne répondez pas, il peut résilier à la fin de ce délai, à condition de vous avoir prévenu de cette conséquence dans sa proposition. Il peut aussi résilier tout de suite : la résiliation prend alors effet 10 jours après la notification, et la part de cotisation correspondant à la période non couverte vous est remboursée. Autre point utile : un assureur informé de l’aggravation qui continue d’encaisser les cotisations, ou qui indemnise un sinistre, ne peut plus s’en prévaloir ensuite.
Le réflexe le plus efficace se prend avant les travaux : demandez à votre assureur, par écrit, comment il traiterait la transformation envisagée. Vous saurez ainsi si la surprime rend le projet encore intéressant.
Homologation DRIRE, DREAL et carte grise : la condition pour assurer un véhicule modifié
Les forums parlent encore souvent de « passer à la DRIRE ». Cet organisme a disparu : ce sont aujourd’hui les DREAL qui gèrent la réception des véhicules. Le Code de la route impose une nouvelle réception pour toute transformation notable, c’est-à-dire une modification des caractéristiques qui figurent sur le certificat d’immatriculation ou qui touchent à la sécurité. On parle de réception à titre isolé. Une fois la réception obtenue, la carte grise est modifiée par une démarche auprès de l’ANTS.
Un véhicule transformé sans réception n’est plus conforme. Il peut être refusé au contrôle technique, immobilisé lors d’un contrôle routier, et l’assureur peut refuser de le couvrir. Un contrat d’assurance ne régularise en rien une situation administrative : il ne fait que couvrir un véhicule qui doit déjà être en règle.
La reprogrammation est le cas le plus délicat. La puissance est inscrite sur la carte grise, donc l’augmenter revient en principe à modifier une caractéristique réceptionnée. Obtenir une homologation pour une cartographie est souvent long et coûteux, et tous les préparateurs ne fournissent pas le dossier technique nécessaire. Avant de signer un devis de préparation ou d’acheter un kit, exigez le certificat de conformité ou l’engagement écrit du professionnel sur les démarches d’homologation.
Modification non déclarée : les conséquences sur le contrat d’assurance auto
Oublier ou taire une transformation n’entraîne pas toujours la même sanction. Tout dépend du moment où l’assureur la découvre et de la bonne ou mauvaise foi de l’assuré, que l’assureur doit prouver.
| Situation | Texte applicable | Effet concret |
|---|---|---|
| Oubli découvert avant tout sinistre | Article L113-9 | Hausse de cotisation acceptée par l’assuré, ou résiliation avec préavis de 10 jours et remboursement de la cotisation non courue |
| Oubli découvert après un sinistre | Article L113-9 | Indemnité réduite en proportion de la cotisation payée par rapport à celle qui aurait été due |
| Fausse déclaration intentionnelle | Article L113-8 | Contrat annulé, cotisations conservées par l’assureur, indemnités déjà versées réclamées à l’assuré |
| Tiers blessés ou dont le véhicule est endommagé | Responsabilité civile obligatoire | Victimes indemnisées, puis recours possible de l’assureur contre l’assuré |
La réduction proportionnelle se calcule simplement. Si la cotisation payée ne représente que les trois quarts de celle que la puissance réelle aurait justifiée, l’indemnité est réduite d’un quart. Sur une voiture reprogrammée détruite dans un accident, l’écart peut se chiffrer en milliers d’euros.
À lire aussi
L’oubli se voit plus facilement qu’on ne le croit. Après un accident important, l’expert examine le véhicule. Une reprogrammation laisse souvent des traces dans le calculateur, qu’il peut faire lire, et un kit carrosserie ou des suspensions modifiées se remarquent au premier coup d’oeil. Une résiliation pour fausse déclaration est en plus inscrite au fichier de l’AGIRA, consulté par les assureurs, ce qui complique la recherche d’un nouveau contrat. Si une modification n’a jamais été signalée, régularisez-la sans attendre : avant tout sinistre, c’est le régime le plus clément qui s’applique.
Refus d’assurer un véhicule tuning : résiliation, assureurs spécialisés et BCT
Un assureur est libre de refuser un nouveau contrat ou de mettre fin à un contrat existant dans les cas prévus par la loi. Si votre assureur actuel résilie après votre déclaration, il vous adresse une notification et vous pouvez demander votre relevé d’information pour souscrire ailleurs. Pour comprendre les délais et les motifs, notre guide sur les règles de résiliation d’un contrat auto détaille les cas qui concernent l’assuré comme l’assureur.
Pour un véhicule fortement transformé, les assureurs et courtiers spécialisés dans le tuning, les sportives ou les véhicules de collection sont souvent plus ouverts que les généralistes. Ils demandent en général des photos, les factures, parfois une expertise préalable, et peuvent imposer un garage fermé, un kilométrage limité ou un conducteur principal expérimenté. En contrepartie, ils savent assurer la valeur réelle des préparations.
En dernier recours, le Bureau central de tarification (BCT) peut être saisi dans les 15 jours qui suivent le refus d’un assureur. Il fixe la cotisation auprès de l’assureur que vous avez choisi, qui doit alors vous couvrir. Cette procédure ne porte que sur la responsabilité civile obligatoire, et le véhicule doit pouvoir circuler légalement. Avant de saisir le BCT, sollicitez au moins deux ou trois acteurs spécialisés : le tarif obtenu inclut alors en général des garanties dommages et vol.
Garanties et tarif d’une assurance auto pour véhicule modifié : les points à comparer
La surprime dépend de la nature de la transformation : une reprogrammation qui augmente nettement la puissance pèse bien plus qu’un covering. Le prix affiché ne suffit pourtant pas à comparer deux offres. Regardez surtout ces critères :
- Valeur assurée : une indemnisation à la cote ignore la plupart des préparations. Une valeur agréée ou à dire d’expert, fixée à la souscription, protège mieux l’investissement.
- Plafond accessoires et aménagements : vérifiez qu’il couvre la valeur réelle des équipements ajoutés, factures à l’appui.
- Conditions de la garantie vol : antivol homologué, stationnement en garage, marquage des pièces.
- Franchises : certaines sont propres aux véhicules modifiés ou augmentent quand le conducteur n’est pas désigné au contrat.
- Exclusions : circuit, roulage sur piste, compétition et essais chronométrés sont presque toujours exclus et demandent un contrat dédié.
- Conducteurs autorisés : certains contrats excluent les conducteurs récents au volant d’un véhicule préparé.
Sur ce dernier point, un permis récent associé à une voiture plus puissante cumule deux facteurs de surprime : notre dossier sur les leviers pour alléger la prime d’un jeune conducteur aide à arbitrer avant de lancer une préparation. Pour juger du niveau de protection, appuyez-vous sur les garanties auto qui servent vraiment en cas de sinistre, puis sur l’évolution du coefficient bonus-malus, qui continue de s’appliquer sur la cotisation majorée.
Au moment de mettre les offres en concurrence, déclarez exactement les mêmes modifications à chaque assureur, avec les mêmes valeurs et le même usage. Notre méthode pour obtenir et comparer des devis d’assurance auto vous évite de comparer des contrats qui ne couvrent pas la même voiture.
Faut-il signaler à l’assureur un changement de jantes ou des vitres teintées ?
Des jantes de même dimension que celles d’origine ne changent rien au risque. Des jantes d’un autre diamètre ou de valeur élevée doivent en revanche être signalées, ne serait-ce que pour être couvertes en cas de vol. Pour les vitres, le Code de la route limite la teinte du pare-brise et des vitres avant : un film non conforme expose à une amende et peut poser problème lors de l’expertise.
Un boîtier de reprogrammation démontable dispense-t-il de déclaration ?
Non. L’assureur s’intéresse à la puissance réelle du véhicule quand il roule, pas au caractère réversible de la pièce. Retirer le boîtier avant une expertise ne change pas la situation si la modification était active au moment du sinistre, et ce comportement peut être qualifié de mauvaise foi.
L’assureur peut-il augmenter la cotisation après la déclaration d’une modification ?
Oui, c’est même la réponse la plus courante à une aggravation du risque. Vous disposez de 30 jours pour accepter le nouveau tarif. En cas de refus ou de silence, l’assureur peut résilier le contrat, et vous restez libre de chercher une offre plus adaptée ailleurs.
Une voiture d’occasion achetée déjà modifiée doit-elle être déclarée ?
Oui, dès la souscription. Le questionnaire de l’assureur porte sur l’état réel du véhicule, et peu importe que vous ne soyez pas l’auteur des transformations. Demandez au vendeur les factures et la carte grise à jour, et vérifiez que les modifications ont été réceptionnées avant d’acheter.
L’auteur
Rédacteur spécialisé en assurance auto
Je publie ici mes essais et mes comparatifs. Mon domaine : Bonus-malus, garanties auto, déclaration de sinistre.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5294 votes
Commentaires
Soyez le premier à réagir.