Assurance emprunteur : déléguer pour économiser
Montrer comment la délégation d'assurance de prêt fonctionne, quelles garanties sont exigées et où se situe l'économie.
6 min de lecture
4,6sur 5452 votes
- 4,2Klecteurs
- 9en ce moment
- 167partages
Une délégation d’assurance emprunteur consiste à choisir un assureur autre que celui proposé par la banque pour couvrir un crédit immobilier. Cette démarche peut réduire le coût de l’assurance, parfois de façon notable, mais l’économie n’est réelle que si le nouveau contrat répond aux garanties demandées par le prêteur et correspond à votre situation. Le bon réflexe consiste donc à comparer le coût total, les garanties, les exclusions et la part du prêt assurée avant de signer.
Pour économiser avec une assurance emprunteur déléguée, demandez un devis externe puis comparez-le avec l’offre bancaire sur une base identique : garanties exigées, quotité, durée, capital couvert et coût global. La banque peut accepter un autre contrat si son niveau de garanties correspond à ses critères.
Pourquoi une assurance externe peut alléger le coût du crédit
L’assurance emprunteur protège le remboursement du prêt lorsque certains événements prévus au contrat surviennent. Lors d’un financement immobilier, la banque présente généralement une assurance de groupe. Ce type de contrat repose sur une tarification mutualisée, pensée pour s’adresser à un ensemble large d’emprunteurs.
La délégation ouvre la possibilité d’étudier une offre individualisée. L’assureur extérieur examine alors les caractéristiques du dossier et propose ses propres conditions. Selon l’âge, le statut de fumeur, la profession, les activités déclarées, la durée du crédit ou la quotité choisie, l’écart de cotisation peut être favorable, neutre ou défavorable. Il serait donc imprudent de considérer une assurance déléguée comme automatiquement moins chère.
L’intérêt de la comparaison ne se limite pas au montant mensuel. Une cotisation apparemment modeste peut cacher une couverture plus restrictive ou un mode de calcul différent. À l’inverse, une offre légèrement plus coûteuse peut mieux répondre aux besoins du foyer. L’objectif est de payer un prix cohérent pour une protection qui reste adaptée au projet immobilier.
Comparer les offres à garanties comparables avant de choisir
La banque ne choisit pas à la place de l’emprunteur son assureur, mais elle vérifie que le contrat présenté offre le niveau de garanties qu’elle demande pour accorder le prêt. Cette comparaison constitue le point central du dossier. Elle doit se faire avec précision, pas sur le seul intitulé des garanties.
| Point à examiner | Pourquoi il compte |
|---|---|
| Garanties demandées | Elles doivent correspondre aux exigences du prêteur pour que le contrat externe soit recevable. |
| Quotité assurée | Elle détermine la part du capital couverte pour chaque emprunteur. |
| Exclusions et limites | Elles précisent les situations dans lesquelles la garantie ne joue pas ou joue sous conditions. |
| Franchise et indemnisation | Elles peuvent modifier l’aide apportée en cas d’arrêt de travail ou d’invalidité selon le contrat. |
| Coût sur la durée | Il permet de comparer le prix global plutôt qu’une seule mensualité. |
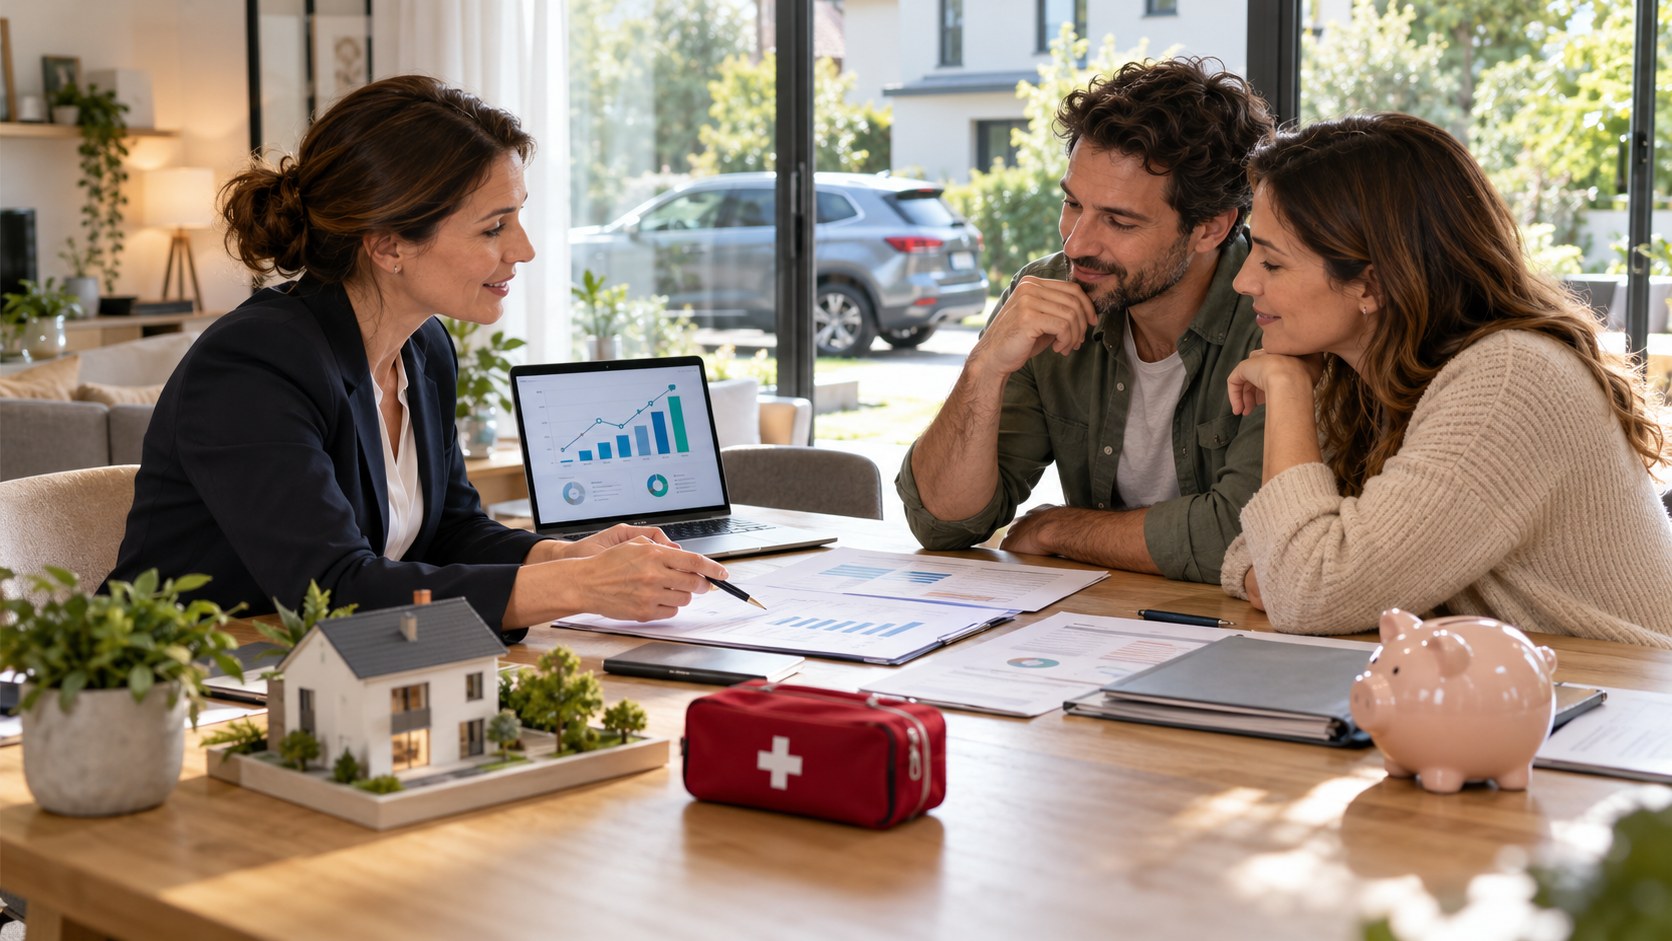
Pour un couple, la quotité mérite une attention particulière. Répartir la couverture entre les deux co-emprunteurs peut convenir dans certains foyers, tandis qu’une couverture plus élevée peut être recherchée lorsque le remboursement dépend fortement d’un seul revenu. Cette décision relève du budget, de la situation familiale et de la capacité de chacun à assumer seul les échéances.
Les garanties liées à l’incapacité, à l’invalidité ou à la perte d’emploi appellent aussi une lecture attentive. Les modalités d’indemnisation, les conditions d’exercice professionnel et les exclusions sont susceptibles de varier. En cas de doute sur une clause ou sur l’adéquation d’un contrat à une situation personnelle, demander une explication écrite à l’assureur ou à un professionnel compétent permet de décider avec davantage de recul.
À quel moment demander une délégation d’assurance emprunteur
La recherche d’un contrat externe peut intervenir avant la signature de l’offre de prêt. C’est souvent le moment le plus simple pour intégrer le dossier d’assurance au montage du financement. Il faut toutefois tenir compte du calendrier global : obtenir les réponses de l’assureur, vérifier les garanties et transmettre les pièces demande de l’organisation.
Un emprunteur déjà assuré peut également examiner une substitution de contrat pendant le remboursement de son prêt immobilier. En 2026, le droit de résiliation à tout moment pour l’assurance emprunteur immobilière permet d’envisager ce changement, sous réserve de présenter un niveau de garanties conforme aux critères du prêteur. Le crédit lui-même ne change pas parce qu’une nouvelle assurance est étudiée.
Le moment choisi influe surtout sur la simplicité pratique. Une demande lancée lorsque le prêt est encore en préparation évite de gérer un contrat existant. Une demande effectuée plus tard nécessite de coordonner la fin de l’ancien contrat avec le début du nouveau, afin de conserver une continuité de couverture. Il ne faut jamais résilier l’assurance en cours avant d’avoir reçu l’accord nécessaire et confirmé la date de prise d’effet du contrat de remplacement.
Préparer un dossier clair pour accélérer l’étude par la banque
À lire aussi
Une délégation se traite plus sereinement lorsque les informations sont complètes dès le départ. L’emprunteur peut réunir les éléments relatifs au prêt et au contrat proposé, notamment le devis, la notice de garanties, la répartition de la quotité, le capital assuré, la durée envisagée et les dates d’effet. La banque dispose ainsi de données utiles pour apprécier l’équivalence des garanties.
- Relire les exigences d’assurance communiquées avec l’offre de prêt ou les documents préparatoires.
- Obtenir un devis détaillé qui couvre bien chaque emprunteur concerné.
- Contrôler que la quotité et les garanties correspondent au financement.
- Transmettre le dossier complet à la banque et conserver une copie des échanges.
- Attendre la validation avant toute résiliation de l’assurance en place.
Un refus doit conduire à identifier le point précis qui bloque : une garantie insuffisante, une quotité différente, une durée mal renseignée ou une modalité de couverture non conforme. Corriger le dossier ou solliciter une autre proposition peut alors être plus efficace que de recommencer toute la démarche sans diagnostic.
Mesurer l’économie sans sacrifier les protections utiles
Pour apprécier une offre, commencez par comparer le montant total des cotisations prévu jusqu’au terme du prêt. Ajoutez les éventuels frais annoncés par le nouvel assureur et vérifiez le calendrier de paiement. Une économie mensuelle peut sembler attractive, mais le coût total reste le repère le plus parlant sur un crédit long.
Ensuite, mettez ce gain en regard de ce que vous conservez réellement. Une couverture adaptée à un salarié, à un indépendant ou à une personne exerçant un métier physique ne se lit pas de la même manière. Les exigences de la banque sont un minimum pour l’acceptation du dossier, pas nécessairement une réponse complète à toutes les préoccupations du foyer.
Enfin, évitez de fonder la décision sur une simulation isolée. Comparer plusieurs propositions sur les mêmes informations de prêt aide à distinguer une différence de tarif d’une différence de protection. Une délégation bien préparée peut donc devenir un levier d’économie, tout en maintenant une couverture cohérente avec le projet et les personnes qui le portent.
Une banque peut-elle refuser une assurance emprunteur externe ?
Elle peut refuser le contrat présenté s’il ne respecte pas les garanties qu’elle exige pour le prêt. Le choix d’un assureur externe reste envisageable lorsque l’équivalence demandée est démontrée.
Faut-il attendre la fin du prêt pour changer d’assurance emprunteur ?
Non. Pour un crédit immobilier, un changement peut être étudié pendant le remboursement. Il faut toutefois obtenir un contrat de remplacement adapté et respecter la procédure de validation par la banque.
Quels éléments permettent de comparer deux assurances de prêt ?
Comparez les garanties, la quotité, les exclusions, les délais prévus, les modalités d’indemnisation, la durée de couverture et le coût global. Ces éléments donnent une vision plus fiable que la seule mensualité.
Peut-on arrêter l’ancien contrat avant l’accord de la banque ?
Il est préférable de ne pas le faire. La continuité de l’assurance doit être sécurisée : l’accord et la date de prise d’effet du nouveau contrat doivent être confirmés avant la résiliation de l’ancien.
L’auteur
Conseillère en prévoyance et santé
Je teste moi-même ce que je recommande. Ma spécialité : Complémentaires santé, prévoyance, assurance emprunteur.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5452 votes
Commentaires
Soyez le premier à réagir.