S line : quel impact sur votre assurance auto
Le S en S line expliqué : pack sportif, modèles S et RS, critères de prime et déclaration d'une Audi S line d'occasion.
9 min de lecture
4,9sur 5750 votes
- 8Klecteurs
- 14en ce moment
- 268partages
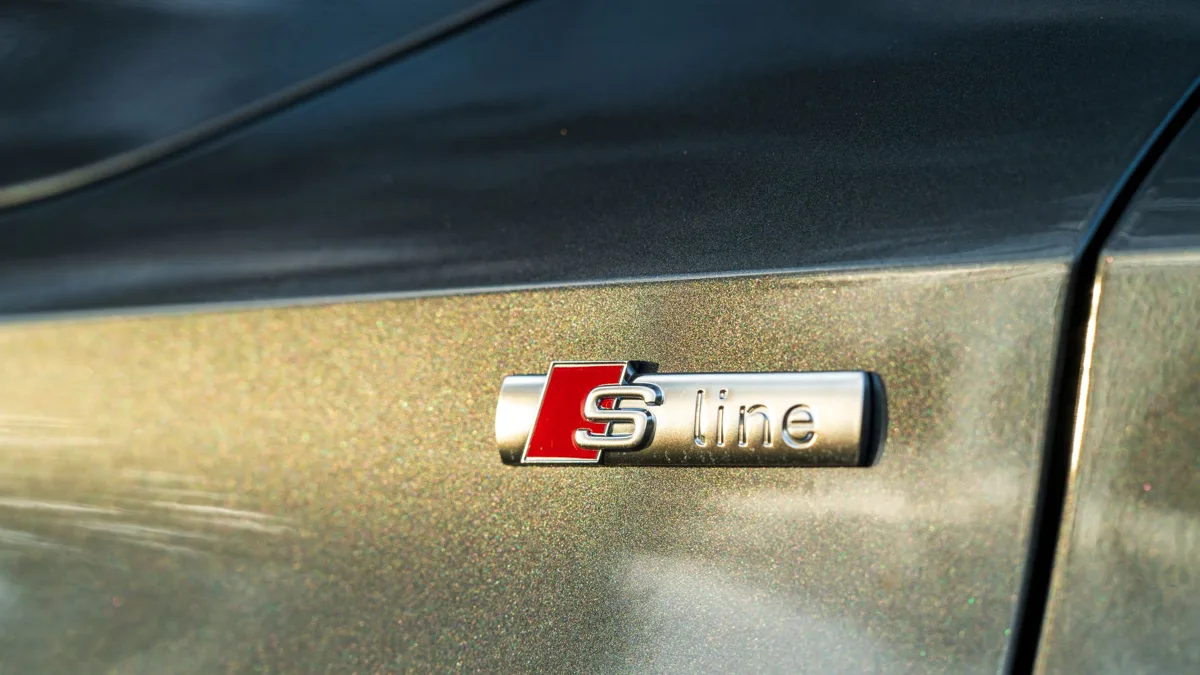
Le « S » en S line renvoie à l’univers Sport d’Audi : S line est un pack de style et d’équipements qui donne une allure plus sportive à une Audi classique (A3, A4, Q5 et la plupart des autres gammes), sans changer son moteur. Pour l’assurance auto, une S line n’est donc pas tarifée comme une S3 ou une RS 3 : elle conserve la mécanique de la version standard. Sa prime peut néanmoins grimper un peu, parce que le prix d’achat est plus élevé, que les jantes de grand diamètre et les boucliers spécifiques coûtent davantage à remplacer, et que l’assureur se base sur le classement de la version exacte.
Encore faut-il savoir ce que contient réellement le pack, le distinguer des vraies sportives de la marque et déclarer correctement le véhicule pour être indemnisé sans mauvaise surprise.
Le S en S line : un pack de style Audi, pas une motorisation
S line est une ligne d’équipement proposée sur l’essentiel du catalogue Audi, de la citadine A1 aux SUV de la famille Q. Selon les générations et les marchés, elle se commande comme une finition complète ou sous forme de packs séparés. Le point central reste le même : le moteur ne change pas. Une A3 Sportback S line 35 TFSI partage la mécanique d’une A3 Sportback 35 TFSI d’une autre finition, avec la même puissance et les mêmes performances.
Éléments extérieurs et équipements typiques du pack S line
Le pack agit surtout sur l’apparence et l’ambiance à bord. On retrouve le plus souvent :
- des boucliers avant et arrière redessinés, avec des entrées d’air plus marquées et un diffuseur arrière ;
- une calandre spécifique et des logos S line sur les ailes avant ;
- des jantes en alliage de plus grand diamètre que sur les finitions de base ;
- des sièges sport, un volant sport siglé, des seuils de portes S line et, selon les modèles, un ciel de pavillon noir ;
- une suspension sport abaissée, de série ou en option selon les versions.
Cette dotation évolue d’une génération à l’autre : une A4 B8 (produite de 2007 à 2015) et une A4 B9 n’offrent pas exactement le même contenu S line. Seule la fiche d’équipement du véhicule précis fait foi.
S line Plus, 2x S line et 3x S line : ce que recouvrent ces appellations
La S line Plus a existé notamment sur l’A3 de génération 8P, autour de 2011. Elle correspondait à une S line enrichie d’équipements de confort repris de la finition Ambition Luxe. Sur le marché de l’occasion, certains vendeurs entretiennent la confusion entre les deux pour valoriser leur annonce.
Les mentions « 2x S line » et « 3x S line » ne sont pas des dénominations officielles d’Audi. Elles viennent des annonces et des forums, à une époque où la marque vendait séparément un pack S line extérieur et un pack S line intérieur ou sport. En pratique, « 2x » désigne en général la combinaison extérieur et intérieur, tandis que « 3x » qualifie une finition S line complétée par ces deux packs. Chaque vendeur emploie toutefois ces termes à sa manière.
Concrètement, avant d’acheter ou d’assurer, réclamez la liste des options d’origine (bon de commande, facture ou décodage du numéro de série par un concessionnaire) au lieu de vous fier aux logos collés sur la carrosserie.
Audi S line, modèles S et modèles RS : trois niveaux de risque pour l’assureur
Les trois appellations se ressemblent, mais elles ne désignent pas du tout le même véhicule. Pour un assureur, l’écart se lit d’abord dans la puissance et dans la valeur du modèle.
| Appellation | Nature | Moteur | Exemple | Lecture côté assurance |
|---|---|---|---|---|
| S line | Pack de style et d’équipements | Celui de la version standard (TFSI, TDI, hybride) | A3 Sportback S line | Proche de la version de base, léger surcoût lié au prix et aux pièces spécifiques |
| Modèle S | Version sportive à part entière | Moteur spécifique nettement plus puissant | Audi S3 | Classement plus élevé, prime sensiblement plus chère, conditions possibles sur l’âge ou l’ancienneté du permis |
| Modèle RS | Sommet de gamme développé par Audi Sport | Les moteurs les plus puissants de la marque | RS 3, RS 6 | Profil de risque élevé, franchises souvent relevées, souscription parfois refusée aux jeunes conducteurs |
Audi A3 S line ou Audi S3 : la différence qui compte au moment de s’assurer
Vue de l’extérieur, une A3 S line peut passer pour une S3. Sous le capot, l’écart est pourtant considérable : la S3 reçoit un 2.0 TFSI de plus de 300 ch associé à la transmission intégrale quattro, avec un freinage et un châssis adaptés à ce niveau de performance. L’A3 S line, elle, reste sur les motorisations courantes de la gamme. Résultat : la S3 se range dans une catégorie de véhicules puissants que plusieurs assureurs réservent aux conducteurs expérimentés, alors que l’A3 S line s’assure dans des conditions voisines d’une A3 classique.
Lors d’une demande de devis, vérifiez donc que le formulaire ou le comparateur a bien retenu la bonne version. Sélectionner une S3 à la place d’une A3 S line gonfle le tarif, et l’inverse vous expose à une couverture contestable en cas de sinistre.
S line et prime d’assurance auto : les critères qui font varier le tarif
Un assureur construit sa prime à partir de votre profil (coefficient bonus-malus, âge, ancienneté du permis, historique de sinistres), de l’usage du véhicule, de son lieu de stationnement et du véhicule lui-même. Pour ce dernier, il s’appuie sur le classement SRA attribué à chaque version, qui tient compte notamment de son prix, de sa puissance et du coût de ses réparations. Le badge S line n’est pas un critère en soi, mais plusieurs de ses conséquences le sont :
- Le prix d’achat : plus il est élevé, plus les garanties dommages, vol et incendie coûtent cher, surtout avec une indemnisation en valeur à neuf ou en valeur d’achat.
- Les pièces de carrosserie spécifiques : boucliers, calandre et diffuseur S line sont plus onéreux que les pièces standard en cas de choc.
- Les jantes de grand diamètre : chaussées de pneus à flanc bas, elles se rayent ou se voilent plus facilement contre une bordure.
- L’attrait pour les voleurs de pièces : jantes, optiques et éléments de carrosserie d’une version haut de gamme peuvent intéresser les filières de revente.
- La suspension sport : elle n’a pas d’effet direct sur le tarif, sauf si elle a été modifiée après la sortie d’usine.
Avant de signer, demandez à l’assureur si les options d’origine sont incluses dans la valeur assurée et jusqu’à quel plafond. Pour arbitrer entre tous risques, bris de glace, vol et assistance sur ce type de voiture, le tri entre les garanties d’assurance auto réellement utiles évite de payer pour des options qui ne servent pas.
A3 Sportback S line : moteurs TFSI, TDI, boîte S tronic et prix
À lire aussi
L’A3 Sportback est le modèle le plus recherché en S line. S tronic désigne la boîte automatique à double embrayage d’Audi ; la mention « S tronic 7 » ou « S tronic 6 » précise le nombre de rapports. Les tarifs ci-dessous ont été relevés sur le configurateur Audi France début 2026, hors options : ils donnent un ordre de grandeur et évoluent régulièrement.
| Motorisation | Boîte | Prix catalogue relevé | Point d’attention pour l’assurance |
|---|---|---|---|
| S line TFSI 116 ch | S tronic | 42 450 EUR | Puissance modérée, version la plus simple à assurer de la gamme S line |
| S line TFSI 150 ch | S tronic | 44 300 EUR | Un cran de puissance au-dessus et une valeur à neuf plus élevée |
| S line TDI 150 ch | S tronic | 46 650 EUR | Valeur d’achat la plus haute des trois, pertinente pour les gros rouleurs |
| TFSI e hybride rechargeable 204 ch (fréquent en occasion) | S tronic 6 | Variable selon l’âge et le kilométrage | Batterie et électronique à couvrir : vérifier les garanties prévues pour les véhicules électrifiés |
Sur la prime, l’écart entre deux motorisations pèse souvent plus lourd que la finition elle-même. Le réflexe utile consiste à demander un devis sur deux moteurs différents avant de commander, pour mesurer l’effet réel sur votre profil.
Assurer une Audi S line d’occasion : identifier la bonne version et déclarer juste
Les Audi S line abondent sur les sites d’annonces et chez les distributeurs, de l’A1 Sportback à l’A6 Avant. Cette offre fournie s’accompagne de pièges : logos S line ajoutés sur une finition de base, kits de carrosserie adaptables (lames avant, diffuseurs, becquets) vendus pour imiter le style d’origine, jantes de remplacement. Pour un assureur, ce qui compte est la version réellement sortie d’usine et les modifications apportées depuis.
- Contrôlez le certificat d’immatriculation : la rubrique D.2 (type, variante, version) et la rubrique D.2.1 (code national d’identification du type) identifient le véhicule, même si la finition n’y figure pas toujours en toutes lettres.
- Demandez la facture d’origine ou faites décoder le numéro de série par un concessionnaire Audi pour obtenir la liste des équipements montés en usine.
- Recherchez les indices cohérents : sellerie et volant siglés, seuils de portes, boucliers d’origine correctement ajustés.
- Déclarez à l’assureur la version exacte, puis toute modification : kit carrosserie, jantes non d’origine, suspension rabaissée.
Ce dernier point n’a rien d’une formalité. Le Code des assurances impose de répondre exactement aux questions posées lors de la souscription et de signaler en cours de contrat les changements qui aggravent le risque. En cas d’omission ou de déclaration inexacte, l’assureur peut réduire l’indemnité en proportion de la prime qui aurait dû être payée, voire invoquer la nullité du contrat si la mauvaise foi est établie.
Si l’achat est financé par un crédit, l’assurance du prêt constitue un poste distinct de l’assurance auto. Le principe vaut aussi pour un crédit immobilier, où déléguer son assurance de prêt permet souvent de réduire le coût total à garanties équivalentes.
Erreurs fréquentes autour d’une Audi S line et bons réflexes d’assurance
La plupart des déconvenues viennent d’une confusion sur la version ou d’une couverture mal calibrée. Les plus courantes :
- confondre S line et modèle S dans un comparateur, ce qui fausse le devis dans un sens ou dans l’autre ;
- choisir une simple formule au tiers sur une S line récente, alors qu’un choc sur un bouclier ou une jante resterait entièrement à votre charge ;
- payer plus cher une occasion présentée comme « 3x S line » sans document qui le prouve ;
- oublier de signaler un kit carrosserie ou des jantes ajoutées après l’achat ;
- négliger la garantie du conducteur, qui couvre vos propres blessures lorsque vous êtes responsable de l’accident.
Ce dernier point mérite d’être examiné avec votre couverture personnelle : la garantie du conducteur se combine avec ce que verse un contrat de prévoyance pendant un arrêt de travail, et les plafonds varient fortement d’un contrat à l’autre. Vérifier les deux ensemble permet de repérer un trou de garantie avant qu’il ne coûte cher.
Comparer poste par poste plutôt que sur le seul montant de la prime reste la méthode la plus rentable, en assurance auto comme pour alléger sa cotisation de mutuelle santé sans renoncer aux soins importants. Pour une S line, gardez en tête trois priorités : la bonne version déclarée, une garantie dommages adaptée à la valeur du véhicule et des plafonds suffisants pour les options d’origine.
Audi S line et assurance : les doutes à lever avant de souscrire
Faut-il préciser la finition S line lors d’une demande de devis ?
Oui, dès que le formulaire propose la finition ou la version, il faut sélectionner celle qui correspond au véhicule. La valeur assurée et le classement retenu en dépendent. Une erreur, même involontaire, peut servir de motif à une réduction d’indemnité après un sinistre.
Une Audi S line est-elle considérée comme une voiture sportive par les assureurs ?
En général non, puisque son moteur est celui de la version standard. Ce sont les modèles S et RS, beaucoup plus puissants, qui entrent dans les catégories de véhicules sportifs. Une S line peut simplement coûter un peu plus cher à assurer en raison de sa valeur et de ses pièces spécifiques.
Un kit carrosserie façon S line posé après l’achat doit-il être déclaré ?
Oui. Une modification de carrosserie, de jantes ou de suspension change le risque couvert et doit être signalée à l’assureur. Elle peut entraîner un ajustement de prime, mais l’absence de déclaration expose à une indemnisation réduite, voire refusée si la mauvaise foi est démontrée.
Une jante S line abîmée contre un trottoir est-elle prise en charge ?
Cela dépend du contrat. Ce type de dégât relève normalement de la garantie dommages tous accidents, après déduction de la franchise, et certains contrats excluent les jantes et pneumatiques endommagés seuls. Lisez la clause correspondante avant de déclarer un sinistre de faible montant, qui pourrait aussi peser sur votre bonus.
L’auteur
Conseillère en prévoyance et santé
Je teste moi-même ce que je recommande. Ma spécialité : Complémentaires santé, prévoyance, assurance emprunteur.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5750 votes
Commentaires
Soyez le premier à réagir.