Add Value Assurances : avis sur l'assurance auto
Add Value Assurances est un courtier grossiste en IARD professionnelle : découvrez notre avis, ses limites et les alternatives pour votre auto.
8 min de lecture
4,6sur 5207 votes
- 1,4Klecteurs
- 9en ce moment
- 29partages
Notre avis
Add Value Assurances
3,7 sur 5
Add Value Assurances est un courtier grossiste sérieux pour les professionnels, mais il ne convient pas à l'assurance auto des particuliers.
Les points positifs
- Courtier grossiste spécialisé en assurance IARD professionnelle
- Structure sérieuse et outillée pour les professionnels
- Fondée en 2013 et installée à Puteaux
- PME à taille humaine
- Offre de décennale digitalisée avec VHV Assurance
Les points négatifs
- Pas un assureur auto pour particuliers
- Aucun parcours de devis auto grand public
- Mot auto absent de son positionnement
- Interlocuteur indirect via courtiers de proximité
Add Value Assurances n’est pas un assureur auto pour particuliers. C’est un courtier grossiste spécialisé dans l’assurance IARD professionnelle (incendie, accidents, risques divers), fondé en 2013 et installé à Puteaux. Il conçoit et place des contrats pour les entreprises, puis les distribue par l’intermédiaire de courtiers de proximité. Notre avis est donc tranché : c’est une structure sérieuse et outillée pour les professionnels déjà accompagnés par un courtier, mais ce n’est pas le bon interlocuteur pour un automobiliste qui veut assurer sa voiture personnelle.
Pour un véhicule utilisé dans le cadre d’une activité, la question se pose autrement : c’est alors votre courtier habituel qui peut, si besoin, solliciter une place de courtage de ce type.
Add Value Assurances, une place de courtage pour les risques d’entreprise
Add Value Assurances se présente comme une place de courtage digitale dédiée à l’assurance IARD professionnelle. Dans ses offres d’emploi, l’entreprise se dit « 1ère place de courtage du marché français ». C’est sa propre formule : il faut la lire comme une revendication de positionnement, pas comme le résultat d’un classement indépendant.
Le principe d’une place de courtage, aussi appelée courtier grossiste, est simple. Le grossiste négocie avec des compagnies d’assurance des produits adaptés à certains métiers ou à certains risques. Il prend souvent en charge une partie de leur gestion, puis les met à disposition d’autres courtiers. Ceux-ci, en contact direct avec le client, s’en servent pour équiper une entreprise sans négocier eux-mêmes chaque contrat avec un assureur.
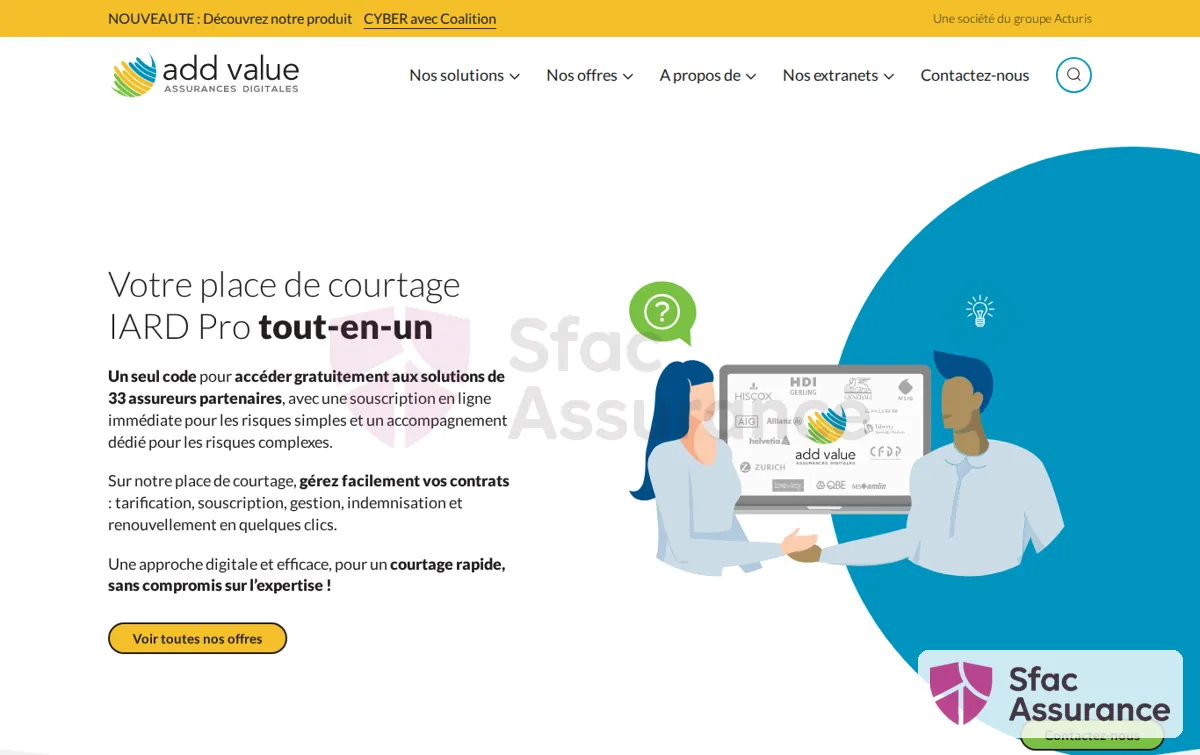
Le titre de la page d’accueil du site officiel, add-value.fr, résume cette spécialité : courtier spécialiste de l’assurance professionnelle IARD. Le mot auto n’apparaît pas dans ce positionnement, et c’est un indice utile pour quiconque arrive sur la marque en cherchant à assurer une voiture.
Une PME à taille humaine née de l’expérience du courtage
La société a été créée en 2013 par un fondateur qui avait travaillé à la fois en courtage et en compagnie d’assurance. Ce double parcours explique le modèle choisi : se placer entre les assureurs, qui portent le risque, et les courtiers de terrain, qui connaissent le client. L’entreprise se décrit comme une PME à taille humaine, un argument repris dans toutes ses annonces de recrutement.
Les assurances professionnelles proposées par Add Value Assurances
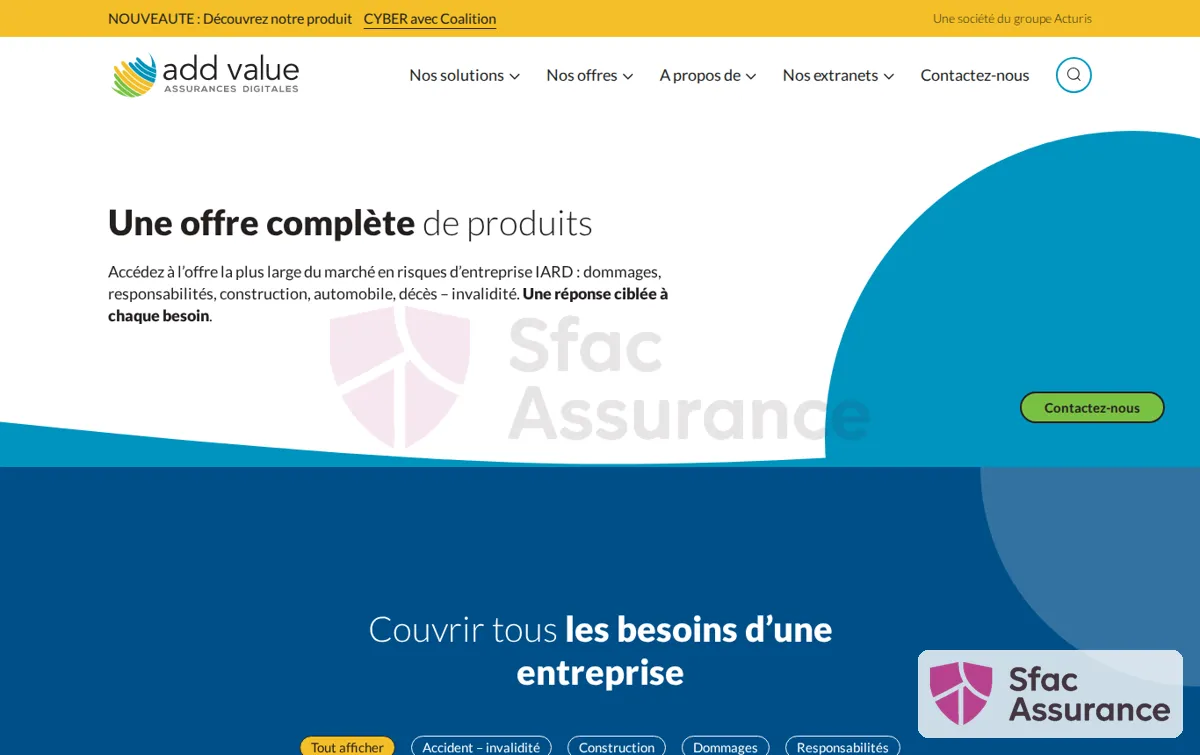
La page « Produits d’assurance » du site officiel rassemble la gamme. Elle vise les entreprises et les artisans, avec des solutions présentées comme clés en main pour le courtier qui les distribue. Avant toute signature, le détail des garanties, des conditions d’accès et des exclusions se vérifie dans les conditions générales remises par l’intermédiaire.
La responsabilité civile décennale avec VHV Assurance
En octobre 2025, la presse spécialisée a annoncé le lancement par Add Value Assurances d’une offre de responsabilité civile décennale en partenariat avec VHV Assurance, assureur d’origine allemande présent sur le marché français de la construction. L’offre est décrite comme digitalisée : elle est conçue pour permettre au courtier de tarifer et de souscrire en ligne.
La décennale est obligatoire pour les constructeurs et pour la plupart des entreprises du bâtiment. Pendant dix ans après la réception des travaux, elle couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Ce partenariat montre bien le cœur de métier du courtier : des risques d’entreprise techniques, très éloignés de l’assurance auto du quotidien.
Une gamme élargie par étapes depuis 2014
Dès août 2014, un an après sa création, le courtier grossiste annonçait deux nouvelles solutions pour compléter sa gamme. Ces ajouts successifs, jusqu’à la décennale lancée avec VHV Assurance en 2025, dessinent une offre construite produit par produit autour des besoins des professionnels, et non de ceux des ménages.
Add Value Assurances et l’assurance auto : ce qu’un conducteur peut en attendre
C’est ce point qui motive la plupart des recherches d’avis. Dans les informations publiques consultées (site officiel, presse spécialisée, offres d’emploi), Add Value Assurances n’est jamais présentée comme un assureur automobile pour particuliers. Nous n’avons relevé aucun parcours de devis auto grand public comparable à ceux des assureurs directs ou des comparateurs.
Deux situations sont à distinguer :
- Vous voulez assurer votre voiture personnelle : ce courtier n’est pas adapté. Mieux vaut comparer des devis auprès d’assureurs, de mutuelles ou de courtiers spécialisés dans l’auto des particuliers.
- Vous êtes un professionnel et vous utilisez un ou plusieurs véhicules pour votre activité : voyez cette question avec votre courtier habituel. Il vérifiera si une solution adaptée existe dans les gammes auxquelles il a accès, chez Add Value ou ailleurs.
Dans les deux cas, les critères de choix sont les mêmes. Avant de signer, examinez les garanties réellement utiles pour votre véhicule plutôt que le seul prix affiché, puis contrôlez le montant des franchises et la liste des exclusions. Pour situer une proposition, aidez-vous des fourchettes de prix observées sur un devis auto pour un profil proche du vôtre.
Votre historique de conducteur compte autant que le choix de l’intermédiaire. Le coefficient de réduction-majoration vous suit d’un contrat à l’autre, et comprendre le fonctionnement du bonus et du malus évite les mauvaises surprises quand on change d’assureur. Si vous êtes déjà assuré et que vous souhaitez partir, la résiliation est possible à tout moment après la première année de contrat. Pour éviter de rester sans couverture, suivez les étapes décrites dans notre guide pour résilier un contrat auto sans interruption de garantie.
Siège, implantations et informations légales d’Add Value Assurances
Les données légales publiques permettent de savoir précisément à qui l’on a affaire :
| Élément | Information publique |
|---|---|
| Dénomination | ADD VALUE ASSURANCES |
| Forme juridique | Société par actions simplifiée à associé unique (SASU) |
| SIREN | 792 874 174 |
| Capital social | 980 890 euros |
| Siège | Puteaux (92800), Hauts-de-Seine |
| Création | 2013 |
| Second bureau | Angers, annoncé en mai 2022 |
| Activité | Courtier grossiste en assurance IARD professionnelle |
L’ouverture d’un second bureau à Angers, annoncée en 2022, a donné à l’entreprise une seconde implantation hors d’Île-de-France dans le cadre du développement de son activité.
À lire aussi
En France, tout intermédiaire en assurance doit être immatriculé à l’ORIAS. Qu’il s’agisse d’un grossiste ou d’un courtier de proximité, ayez le réflexe de vérifier ce numéro sur le registre officiel avant de transmettre le moindre document.
Les postes recherchés : conseil, souscription et placement IARD
Les offres d’emploi publiées par la société donnent une idée assez précise de son fonctionnement. Elle recrute notamment des conseillers spécialisés en assurances IARD, des souscripteurs ou chargés de placement IARD et des animateurs commerciaux juniors. Ce sont des profils chargés d’analyser les risques, de les placer auprès des assureurs et d’animer le réseau de courtiers partenaires. L’entreprise a aussi une page de recrutement sur une plateforme d’emploi destinée aux étudiants.
Les engagements RSE affichés par le courtier
Le site officiel consacre une page à ses engagements RSE. Pour un client professionnel, ce type de contenu reste déclaratif. Il indique les priorités affichées par l’entreprise, mais il ne remplace ni l’examen des garanties, ni l’évaluation des délais de gestion des sinistres, ni celle de la qualité du suivi assuré par le courtier.
Points forts et limites d’Add Value Assurances
D’après les informations disponibles, voici les forces et les limites du courtier :
Points forts
- Une spécialisation claire sur l’IARD professionnelle et plus de dix ans d’activité depuis 2013.
- Un partenariat récent avec VHV Assurance sur la décennale, un risque technique et obligatoire dans le bâtiment.
- Des parcours digitalisés pour les courtiers, qui accélèrent la tarification et la souscription.
- Une structure facile à identifier : SASU au capital proche du million d’euros, siège à Puteaux, second bureau à Angers.
Limites
- Aucune offre d’assurance auto grand public identifiée, ce qui la rend inadaptée à un conducteur particulier.
- Pas de souscription directe par le client final, qui doit passer par un courtier de proximité.
- Le titre de « première place de courtage » relève de la communication de l’entreprise et ne s’appuie sur aucun classement indépendant cité.
- Peu de retours de clients finaux, puisque l’entreprise travaille d’abord avec des courtiers : la qualité de service ressentie dépend beaucoup de l’intermédiaire.
Alternatives à Add Value Assurances selon votre profil d’assuré
Add Value Assurances occupe un segment précis du marché : celui des grossistes qui conçoivent et placent des contrats pour le compte d’autres courtiers. Ses concurrents ne sont donc pas les assureurs auto que l’on voit dans les publicités, mais d’autres places de courtage spécialisées dans les risques d’entreprise.
| Votre situation | Interlocuteur le plus pertinent |
|---|---|
| Particulier qui assure sa voiture | Assureur traditionnel, mutuelle, assureur en ligne ou courtier auto |
| Jeune conducteur ou conducteur malussé | Courtier habitué aux profils à risque ou assureur qui les accepte |
| Artisan du bâtiment qui cherche une décennale | Courtier de proximité ayant accès à des grossistes comme Add Value |
| PME exposée à plusieurs risques (locaux, responsabilité, activité) | Courtier en assurance des entreprises qui consulte plusieurs places |
Les jeunes conducteurs ont tout intérêt à demander plusieurs devis. Certains leviers permettent de réduire la prime d’un premier contrat auto, comme la conduite accompagnée ou le choix d’un véhicule moins puissant.
En pratique, Add Value Assurances peut convenir, de façon indirecte, à un artisan, une TPE ou une PME qui travaille déjà avec un courtier et cherche une couverture IARD technique, en particulier une décennale : demandez à votre intermédiaire s’il a accès à ses produits. Elle ne convient pas à un particulier qui veut assurer sa voiture, ni à un professionnel qui préfère souscrire seul en ligne, sans intermédiaire.
Add Value Assurances propose-t-elle un contrat auto pour une voiture personnelle ?
Aucune offre de ce type n’apparaît dans sa communication publique. L’entreprise se consacre à l’assurance IARD des professionnels, distribuée par des courtiers. Pour une voiture personnelle, adressez-vous à un assureur ou à un courtier auto.
Un artisan peut-il s’assurer directement auprès d’Add Value Assurances ?
Le modèle du courtier grossiste repose sur des courtiers partenaires qui distribuent les produits. Le plus simple est de demander à votre courtier habituel s’il travaille avec Add Value. C’est lui qui compare les solutions, vous conseille et suit le contrat ensuite.
Quel est le numéro SIREN d’Add Value Assurances ?
La société est immatriculée sous le SIREN 792 874 174. C’est une SASU au capital de 980 890 euros, dont le siège se trouve à Puteaux, dans les Hauts-de-Seine.
Que couvre l’offre décennale lancée avec VHV Assurance ?
Elle porte sur la responsabilité civile décennale des professionnels du bâtiment, c’est-à-dire les dommages graves qui touchent l’ouvrage dans les dix ans suivant la réception. Les activités acceptées, les plafonds et les franchises sont précisés dans les conditions du contrat, à demander au courtier avant de souscrire.
L’auteur
Rédacteur spécialisé en assurance auto
Je publie ici mes essais et mes comparatifs. Mon domaine : Bonus-malus, garanties auto, déclaration de sinistre.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5207 votes
Commentaires
Soyez le premier à réagir.